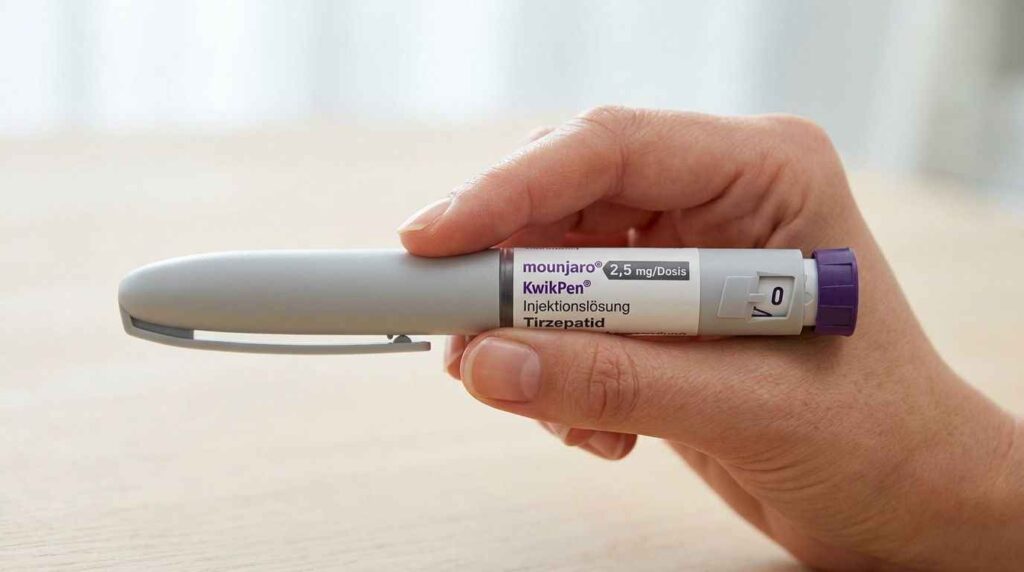
Nous avons récemment étudié la demande de prévoyance d’une personne suivant un traitement par Mounjaro. Le résultat a été, pour le moins, surprenant.
Deux assureurs, deux réponses
✕
Assureur 1 : Refus
Refus pur et simple du dossier.
€
Assureur 2 : Accepté
Souscription acceptée, mais avec une surprime importante.
Cette situation illustre une réalité souvent méconnue : tous les assureurs n’apprécient pas le risque de la même manière.
Pourquoi le Mounjaro attire l’attention des assureurs
Le Mounjaro (tirzépatide) appartient à la famille des analogues du GLP-1, des traitements d’abord prescrits dans le diabète de type 2, puis de plus en plus utilisés dans la prise en charge du surpoids et de l’obésité.
Pour un assureur, l’élément déterminant n’est pas le médicament en lui-même, mais ce qu’il révèle : la présence possible d’une pathologie sous-jacente. Le traitement peut ainsi signaler :
→
un diabète de type 2, parfois suivi de longue date ;
→
un surpoids ou une obésité, mesurés par l’indice de masse corporelle ;
→
des facteurs de risque cardiovasculaires ou métaboliques associés.
C’est cette réalité médicale, et non la simple prise du traitement, que l’assureur cherche à évaluer.
Pourquoi les réponses des assureurs peuvent-elles être différentes ?
Chaque assureur dispose de sa propre politique de souscription et de ses propres critères d’analyse.
→
Certains considèrent aujourd’hui le recours au Mounjaro comme un élément nécessitant une vigilance particulière.
→
D’autres analysent davantage le contexte médical global du candidat à l’assurance.
C’est pourquoi deux assureurs peuvent parfois aboutir à des conclusions très différentes pour une situation apparemment identique.
Ce que l’assureur examine vraiment dans votre dossier
Dans le dossier que nous avons analysé, la surprime n’était pas uniquement liée au traitement. Plusieurs éléments pèsent dans l’évaluation du risque :
✓
la pathologie à l’origine du traitement (diabète, surpoids, autre) ;
✓
son ancienneté et sa stabilité ;
✓
l’indice de masse corporelle (IMC) ;
✓
les éventuelles complications associées ;
✓
les autres traitements en cours ;
✓
la régularité du suivi médical.
Le poids du critère IMC
Plus l’IMC est élevé, plus l’impact tarifaire peut être significatif. À l’inverse, quelques kilos en moins peuvent parfois permettre d’améliorer sensiblement les conditions proposées par certains assureurs.
Faut-il déclarer votre traitement par Mounjaro ?
Oui, sans hésiter. Lorsque vous demandez une prévoyance, vous remplissez un questionnaire de santé : vous êtes tenu de répondre avec exactitude aux questions posées par l’assureur, y compris sur vos traitements en cours ou passés.
!
Ne jamais dissimuler un traitement
Omettre ou minimiser un traitement comme le Mounjaro peut être assimilé à une fausse déclaration, dont les conséquences vont de l’indemnité réduite à la nullité du contrat.
Selon les cas, l’assureur peut réduire son indemnisation, voire annuler le contrat, et donc refuser de verser la rente ou le capital au moment précis où vous en auriez le plus besoin.
La bonne stratégie n’est donc pas de cacher le traitement, mais de le présenter correctement, accompagné des éléments médicaux qui rassurent l’assureur : bilan récent, suivi régulier, stabilité de la situation.
Faut-il attendre avant de mettre en place sa prévoyance ?
Le dossier que nous avons étudié montre qu’un IMC élevé peut avoir un impact significatif sur les conditions proposées par certains assureurs. Pour autant, attendre n’est pas forcément la meilleure stratégie.
!
Le risque d’attendre
En matière de prévoyance, un problème de santé survenant avant la souscription peut rendre l’accès à l’assurance plus difficile, voire impossible dans certains cas.
Une aggravation de l’état de santé, un arrêt de travail ou la découverte d’une nouvelle pathologie peuvent également entraîner des exclusions, des surprimes ou des refus.
Chaque situation doit donc être analysée individuellement afin de déterminer la stratégie la plus adaptée.
Comme souvent en prévoyance, il vaut mieux s’interroger trop tôt que trop tard.
Comment améliorer concrètement votre dossier
Un premier refus ou une surprime ne sont pas une fatalité. Plusieurs leviers permettent souvent d’obtenir de meilleures conditions :
✓
documenter une perte de poids et une baisse de l’IMC ;
✓
apporter du recul et de la stabilité sur le traitement et la pathologie ;
✓
fournir un bilan médical récent et favorable ;
✓
mettre les assureurs en concurrence plutôt que de s’arrêter au premier refus ;
✓
vous faire accompagner pour présenter le dossier sous son meilleur jour.
Le rôle du courtier
Lorsqu’un assureur refuse un dossier, cela ne signifie pas nécessairement qu’aucune solution n’existe.
Chez Le Prévoyant, nous sommes spécialisés dans l’assurance de personnes, et plus particulièrement dans la prévoyance des professionnels indépendants.
Selon la situation, nous pouvons présenter simultanément un même dossier auprès de plusieurs compagnies. Cette mise en concurrence révèle souvent des écarts importants :
✓
sur les garanties proposées,
✓
sur les conditions d’acceptation,
✓
comme sur la tarification.
Notre rôle est précisément de vous accompagner dans cette démarche et de vous aider à faire les choix les plus pertinents au regard de votre situation.
Votre dossier mérite d’être défendu
Un refus ou une surprime ? Faisons étudier votre situation par plusieurs assureurs.
Spécialistes de la prévoyance des indépendants, nous mettons les compagnies en concurrence pour trouver la solution la plus adaptée à votre profil.
Étudier mon dossierQuestions fréquentes
Le Mounjaro entraîne-t-il toujours une surprime ?
Non. Tout dépend de la pathologie à l’origine du traitement, de l’IMC, de la régularité du suivi et de la politique de chaque assureur. Certains profils peuvent être acceptés à des conditions normales.
Dois-je déclarer le Mounjaro même si je l’ai arrêté ?
Oui. Le questionnaire de santé porte aussi sur vos antécédents et traitements passés. Déclarez-le en précisant la date d’arrêt et le contexte : c’est souvent un élément qui joue en votre faveur.
Puis-je être assuré malgré un refus ?
Un refus chez un assureur n’engage pas les autres. La mise en concurrence de plusieurs compagnies permet souvent d’identifier une solution là où une seule porte s’était fermée.
Perdre du poids peut-il améliorer mes conditions ?
Souvent oui. Une baisse documentée de l’IMC peut sensiblement améliorer la tarification proposée par certains assureurs. Un dossier mis à jour avec des éléments récents est toujours préférable.
Vaut-il mieux attendre la fin du traitement pour souscrire ?
Pas forcément. Attendre vous expose au risque qu’un nouveau problème de santé complique, voire empêche, l’accès à l’assurance. Chaque situation s’analyse individuellement.
En conclusion
Le développement de traitements comme le Mounjaro soulève de nouvelles questions en matière d’assurabilité. Ce qui compte, ce n’est pas seulement le traitement, mais la façon dont l’ensemble du dossier médical est présenté et défendu.
Un refus n’est pas toujours une fin de non-recevoir.