Vous avez souscrit un contrat de prévoyance Madelin et vous vous apprêtez à remplir votre déclaration d’impôts ? Bonne nouvelle : vos cotisations sont déductibles de votre revenu imposable. Encore faut-il savoir exactement où les indiquer. Voici le guide complet pour ne rien rater en 2026.
Ce que vous devez déclarer, et où
Étape 1 : récupérez votre attestation fiscale Madelin
Avant toute chose, retrouvez l’attestation fiscale loi Madelin que votre assureur vous a envoyée avant le 1er mars. Ce document précise le montant exact des cotisations déductibles versées en 2025. C’est ce chiffre que vous allez reporter sur votre déclaration.
💡 Si vous ne l’avez pas reçue, connectez-vous à votre espace client sur le site de votre assureur : elle y est généralement disponible en téléchargement.
Étape 2 : déduisez vos cotisations sur votre liasse fiscale
Si vous êtes au régime réel (BIC ou BNC), vos cotisations Madelin prévoyance sont d’abord déduites directement de votre bénéfice imposable sur votre liasse fiscale :
- Case BT de la déclaration 2035-SD pour les BNC (professions libérales)
- Case 326 de la 2033-D-SD pour les BIC au réel simplifié
Cette déduction réduit directement votre bénéfice imposable. C’est la première étape, mais elle ne suffit pas.
Étape 3 : reportez les cases 6QS, 6QT ou 6QU sur votre 2042
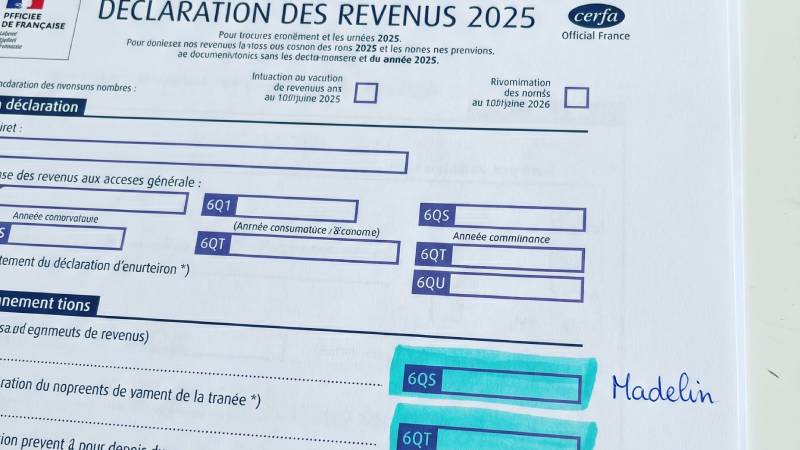
C’est l’étape que beaucoup d’indépendants oublient. Le montant des cotisations Madelin déductibles doit également être déclaré sur la déclaration de revenus 2042, dans le cadre « Charges déductibles, Épargne-retraite ».
📄 Déclaration 2042 : Cadre « Charges déductibles, Épargne-retraite »
- Case 6QS : cotisations Madelin prévoyance et santé du déclarant principal
- Case 6QT : cotisations du conjoint
- Case 6QU : cotisations d’autres membres du foyer fiscal
⚠️ Attention : indiquer ces cases ne déduit pas une seconde fois vos cotisations. Cela permet uniquement à l’administration fiscale de calculer votre disponible fiscal Madelin pour les années suivantes. Ne sautez pas cette étape.
Étape 4 : la 2042 C PRO
Les cotisations facultatives comme les contrats Madelin sont également à déclarer dans les rubriques DSEA ou DSEB de la 2042 C PRO. Ces rubriques servent au volet social de la déclaration : elles permettent à l’Urssaf de calculer vos cotisations sociales définitives.
Quel est votre plafond de déduction ?
Le plafond de déduction fiscale pour un contrat Madelin prévoyance et santé est calculé ainsi :
3,75 % de votre revenu professionnel + 7 % du PASS
Cotisations 2025 : PASS 47 100 €, plafond maximum 11 304 €
Cotisations 2026 : PASS 48 060 €, plafond maximum 11 534,40 €
| Revenu professionnel | Cotisations 2025 | Cotisations 2026 |
|---|---|---|
| 28 000 € | 4 347 € | 4 414 € |
| 45 000 € | 4 984 € | 5 052 € |
| 73 000 € | 6 034 € | 6 102 € |
| 100 000 € | 7 047 € | 7 114 € |
💡 Le plafond se calcule sur le bénéfice de l’année où vous avez versé les cotisations, avec le PASS de cette même année. La déclaration déposée au printemps 2026 porte sur vos cotisations 2025 : c’est donc la colonne 2025 qui vous concerne aujourd’hui. La colonne 2026 vous servira l’an prochain.
Les erreurs fréquentes à éviter
Oublier les cases 6QS/6QT/6QU
C’est l’erreur la plus courante. Même si vos cotisations sont déjà déduites dans votre 2035 ou 2033, vous devez quand même les reporter sur la 2042.
Confondre prévoyance et retraite Madelin
Les contrats retraite Madelin (ou PER) ont leur propre plafond de déduction, distinct de celui de la prévoyance. Les deux se cumulent.
Ne pas déclarer si le montant est faible
Même pour de petites cotisations, la déclaration est obligatoire et conditionne votre disponible fiscal des années suivantes.
Un doute sur votre contrat Madelin ?
Nos conseillers Le Prévoyant vous accompagnent gratuitement pour vérifier que votre contrat est bien optimisé.
Obtenir un conseil gratuit →