Votre contrat de prévoyance mentionne une garantie invalidité. Vous pensez être couvert. Mais avez-vous vérifié comment votre taux d’invalidité sera calculé le jour où vous en aurez besoin ? C’est le barème (fonctionnel, croisé ou professionnel) qui détermine ce taux. Et selon lequel s’applique à votre contrat, la rente versée peut varier du simple au triple pour une même pathologie.
Un kinésithérapeute qui perd définitivement l’usage de deux doigts peut être reconnu invalide à 15 % avec un barème fonctionnel, et à 80 % avec un barème professionnel. Même blessure, même médecin, même contrat en apparence. Mais une rente mensuelle qui passe de 300 € à 1 600 €.
Ce que votre contrat ne vous dit pas sur le calcul de votre rente
Il existe trois barèmes d’évaluation de l’invalidité : fonctionnel, croisé et professionnel. Leurs différences théoriques sont présentées sur la page dédiée à la prévoyance invalidité des TNS. Mais connaître les trois barèmes ne suffit pas : ce qui compte vraiment, c’est de savoir lequel s’applique à votre contrat, comment le vérifier dans vos conditions générales, et quels sont les pièges à éviter avant de signer.
C’est exactement ce que couvre cet article, avec des exemples chiffrés par profession.
Pourquoi le barème fonctionnel est un piège pour les professionnels qualifiés
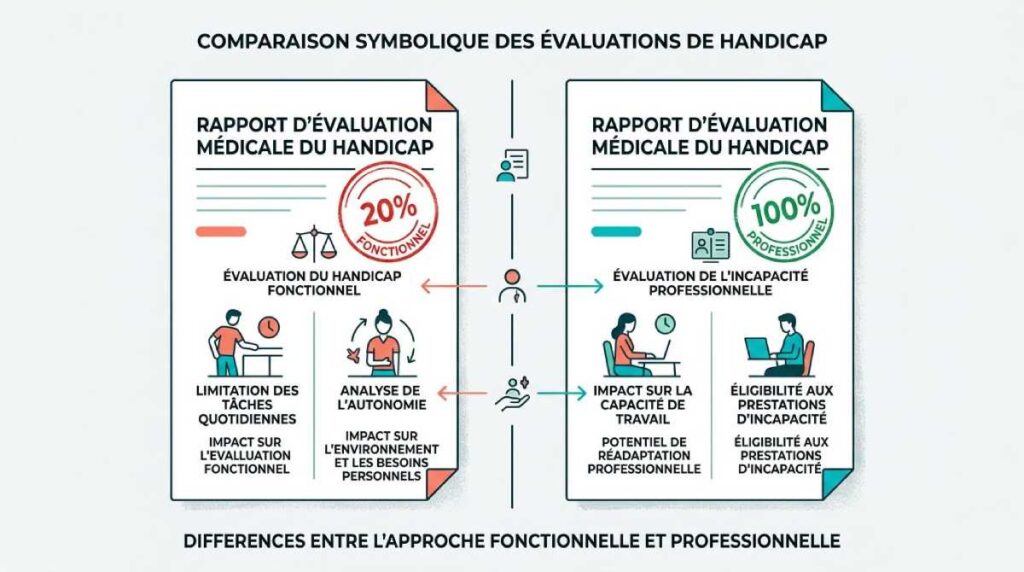
Le barème fonctionnel (aussi appelé barème médical) mesure la perte de capacité physique ou mentale de façon générique, indépendamment de votre métier. Il s’appuie sur des tables officielles : un doigt amputé vaut X %, une surdité partielle vaut Y %, une dépression sévère vaut Z %.
Le problème est évident dès qu’on le formule : ces tables ont été conçues pour évaluer une capacité générale à travailler, pas votre capacité à exercer votre métier spécifique. Un taux de 20 % au barème fonctionnel peut être parfaitement acceptable pour un cadre administratif, et catastrophique pour un chirurgien, un kinésithérapeute ou un musicien professionnel dont la précision gestuelle est le cœur de métier.
Exemples concrets de l’écart entre les barèmes
Thomas, médecin généraliste libéral
Burn-out sévère avec syndrome anxio-dépressif reconnu. Incapable d’assurer des consultations depuis 8 mois.
Fonctionnel :
20-30 % → rente ~500 €/mois
Professionnel :
80-100 % → rente ~2 000 €/mois
Élise, kinésithérapeute libérale
Ténosynovite chronique invalidante des deux mains. Ne peut plus pratiquer de manipulations.
Fonctionnel :
15-25 % → rente ~400 €/mois
Professionnel :
70-100 % → rente ~1 800 €/mois
Marc, avocat associé
Séquelles neurologiques légères après AVC. Difficultés de concentration et d’élocution. Ne peut plus plaider.
Fonctionnel :
25-35 % → rente ~700 €/mois
Professionnel :
80-100 % → rente ~2 500 €/mois
Paul, artisan plombier TNS
Lombalgies chroniques invalidantes. Ne peut plus travailler en position accroupie ni porter des charges.
Fonctionnel :
25-35 % → rente ~600 €/mois
Professionnel :
80-100 % → rente ~1 600 €/mois
→
À retenir : plus votre métier exige des capacités spécifiques (gestuelle fine, concentration soutenue, effort physique précis, relation de confiance), plus l’écart entre barème fonctionnel et professionnel est important. Les professions libérales de santé et les artisans sont les plus exposés à ce décalage.
Comment vérifier le barème de votre contrat actuel
La plupart des assurés ne savent pas quel barème s’applique à leur contrat. Ce n’est pas dans la plaquette commerciale : c’est dans les conditions générales, souvent en page 12 ou 15, dans la section « Définitions » ou « Évaluation du taux d’invalidité ». Voici comment trouver l’information.
Étape 1
Cherchez la section « Invalidité » des CGV
Ouvrez vos conditions générales et recherchez les termes : « barème », « évaluation du taux », « médecin conseil », « taux d’incapacité fonctionnelle ». C’est là que le barème est défini.
Étape 2
Identifiez la formulation exacte
Barème fonctionnel : « taux d’invalidité fonctionnelle » ou « barème du concours médical ».
Barème croisé : « moyenne entre taux fonctionnel et professionnel ».
Barème professionnel : « incapacité à exercer la profession exercée au moment du sinistre ».
Étape 3
Vérifiez la définition de « profession »
Même avec un barème professionnel, vérifiez si le contrat retient « la profession exercée » (votre spécialité précise) ou « toute activité professionnelle » (toute activité rémunérée). Le second est beaucoup moins protecteur.
Le piège du barème professionnel mal rédigé
Certains contrats affichent « barème professionnel » mais définissent l’invalidité comme l’incapacité à exercer toute activité rémunérée, pas uniquement la vôtre. Résultat : un kinésithérapeute libéral dont les mains ne lui permettent plus de travailler peut être déclaré non invalide s’il est encore capable d’exercer un emploi de bureau.
La formulation à exiger : « incapacité à exercer la profession déclarée à la souscription » ou « la profession mentionnée aux conditions particulières ». Toute formulation plus large vous expose à un refus de rente.
À la souscription : les questions à poser avant de signer
Si vous êtes en train de choisir un contrat (ou de renégocier le vôtre), voici les points non négociables à vérifier avant la signature. Un courtier spécialisé peut vous aider à comparer les formulations exactes des contrats du marché sur ces critères précis.
1
Quel barème s’applique, et pour quelle définition de profession ?
Exigez la réponse par écrit, dans les conditions particulières. « Nous appliquons un barème professionnel » n’a aucune valeur sans la définition précise de ce que recouvre « profession ».
2
À partir de quel taux la rente se déclenche-t-elle ?
Le seuil de déclenchement varie de 16 % à 66 % selon les contrats. Un seuil à 66 % avec barème fonctionnel revient à n’être jamais indemnisé pour la plupart des pathologies. Visez un seuil à 20-33 % avec barème professionnel.
3
Le barème peut-il être modifié après la souscription ?
Certains contrats se réservent le droit de modifier le barème en cours de contrat sous préavis. Une clause à repérer et à refuser si possible, ou à documenter précisément.
4
Qui évalue le taux, et peut-on contester ?
L’assureur mandate son propre médecin conseil. Vérifiez si le contrat prévoit une procédure de contre-expertise en cas de désaccord, et dans quels délais. L’absence de procédure de contestation est un signal d’alerte.
Barème professionnel : qui peut vraiment y prétendre ?
Le barème professionnel n’est pas systématiquement proposé à toutes les professions. Les assureurs l’accordent plus facilement aux professions dont la technicité est identifiable et documentable, et l’excluent ou le réservent à des options payantes pour les profils jugés trop génériques.
Profils favorables au barème professionnel
✓
Professions médicales et paramédicales libérales (médecins, infirmières libérales, kinés, dentistes) : technicité manuelle et/ou relationnelle reconnue
✓
Artisans avec qualification spécifique (menuisiers, ébénistes, électriciens) : capacité physique directement liée à l’exercice
✓
Professions libérales réglementées (avocats, architectes, experts-comptables) : agrément professionnel conditionné à des capacités précises
Profils moins bien servis
→
Consultants et freelances en activités non réglementées : la « profession » est difficile à délimiter pour l’assureur
→
Gérants TNS en activité très généraliste : le barème professionnel peut être refusé ou plafonné
→
Profils avec plusieurs activités exercées simultanément : l’assureur peut retenir la profession « secondaire » moins protégée
Dans tous les cas, le barème professionnel doit être explicitement mentionné dans les conditions particulières de votre contrat, pas seulement dans la brochure commerciale. Si ce n’est pas le cas, il ne s’applique pas.
Questions fréquentes
Mon contrat prévoit un barème croisé : est-ce suffisant ? +
Le barème croisé est meilleur que le fonctionnel pur, mais reste insuffisant pour les professions à forte technicité. La formule (taux fonctionnel + taux professionnel) ÷ 2 signifie que si votre taux fonctionnel est bas (20 %), même avec un taux professionnel élevé (90 %), vous obtiendrez 55 % : soit une rente significativement réduite. Pour un médecin ou un kiné, c’est un compromis défavorable.
Peut-on changer de barème sur un contrat existant ? +
Rarement en cours de contrat sans nouveau questionnaire médical. En revanche, à la date anniversaire, certains assureurs proposent une option « barème professionnel » moyennant une surprime modeste. Un courtier peut négocier cette modification. Si le contrat ne le prévoit pas, la solution est souvent de résilier et de souscrire un nouveau contrat avec le bon barème, en vérifiant qu’il n’y a pas de période sans couverture.
Le barème professionnel coûte-t-il plus cher ? +
Pas systématiquement. Sur de nombreux contrats destinés aux professions libérales, le barème professionnel est inclus de série : l’assureur l’intègre dans sa grille tarifaire parce qu’il cible ce marché. La surprime, quand elle existe, est généralement de l’ordre de 10 à 20 % sur la cotisation de la garantie invalidité : soit souvent moins de 10 € par mois. Rapporté à la différence de rente potentielle, c’est un rapport coût/bénéfice très favorable.
Et si l’assureur et moi ne sommes pas d’accord sur le taux retenu ? +
La contestation d’une évaluation d’invalidité est possible. Elle passe d’abord par la procédure de contre-expertise prévue au contrat (médecin désigné d’un commun accord, ou tierce expertise en cas de désaccord). Si le litige persiste, le médiateur de l’assurance est compétent. La qualité de votre dossier médical et la précision de la formulation contractuelle du barème seront déterminantes. Un contrat avec barème professionnel bien rédigé est plus facile à défendre qu’un contrat ambigu.
Vérifiez votre contrat
Votre barème d’invalidité vous protège-t-il vraiment ?
Nos conseillers analysent les conditions générales de votre contrat actuel et identifient si votre barème correspond à votre profession. Gratuit, sans engagement.
Analyser mon contrat gratuitement →
Pour aller plus loin
Prévoyance invalidité TNS
Comprendre les catégories d’invalidité et ce que couvre le régime obligatoire
Prévoyance médecin libéral
Les spécificités de la couverture invalidité pour les médecins libéraux
Prévoyance professions libérales
Toutes les professions libérales et leurs besoins spécifiques en prévoyance