Vous êtes en cours de séparation, ou le divorce vient d’être prononcé. Votre tête est ailleurs : les enfants, le logement, les avocats. Votre contrat de prévoyance TNS, vous y pensez en dernier. C’est précisément là que se nichent les erreurs les plus coûteuses.
Certaines choses se déclenchent automatiquement dans votre contrat au moment du divorce, sans que personne ne vous prévienne. D’autres ne se déclenchent pas alors que vous le croyez. Ce guide détaille les deux.
Ce que le divorce déclenche automatiquement dans votre contrat
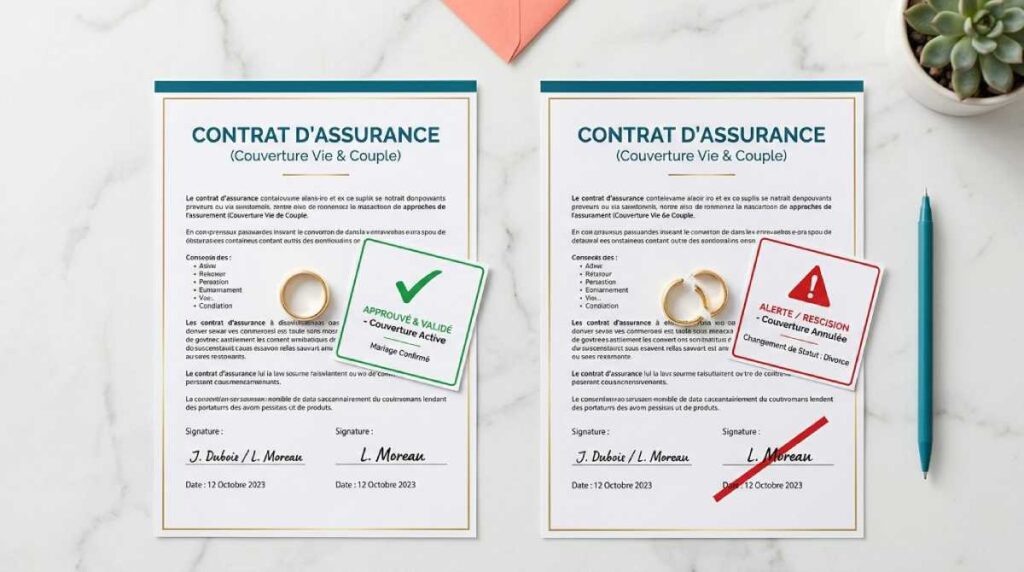
La plupart des contrats de prévoyance TNS contiennent des clauses qui s’activent ou s’éteignent automatiquement à la date du jugement de divorce, sans démarche de votre part, sans courrier à l’assureur.
Ce qui s’arrête automatiquement
→
La rente conjoint : dans la grande majorité des contrats, elle cesse à la date du divorce ou de la rupture du PACS. Votre ex-conjoint n’est plus couvert.
→
La cotisation afférente : vous continuez à payer la même prime alors que la garantie rente conjoint a disparu. Vous surpayez sans le savoir.
Ce qui ne change pas automatiquement
→
La clause bénéficiaire : si votre ex-conjoint est désigné nommément, il reste bénéficiaire de votre capital décès même après le divorce. Vous devez modifier la clause vous-même.
→
La rente éducation : elle continue si vous avez des enfants à charge communs. C’est souvent la seule garantie qui reste pertinente pour l’ex-conjoint après le divorce.
La zone grise dangereuse : entre séparation et divorce prononcé
Entre le moment où vous vous séparez de fait et le jugement définitif de divorce, votre contrat continue de fonctionner comme si vous étiez toujours en couple. Si votre conjoint décède pendant cette période (ou si vous décédez), les garanties s’appliquent normalement en sa faveur.
Cette période peut durer 6 mois à 2 ans selon le type de divorce. Ne la laissez pas sans décision.
La clause bénéficiaire : le détail qui change tout
C’est le point le plus sous-estimé. La formulation de votre clause bénéficiaire du capital décès détermine entièrement ce qui se passe après le divorce. Deux formulations produisent deux résultats radicalement opposés.
Formulation générique
« À mon conjoint, à défaut à mes enfants… »
Après divorce, « mon conjoint » désigne la personne avec qui vous êtes marié au moment du décès. Si vous êtes divorcé et non remarié, la clause saute directement à vos enfants. Votre ex-conjoint ne reçoit rien, même si c’était votre intention initiale.
✓
Se met à jour automatiquement selon votre situation matrimoniale
Désignation nominative
« À Madame Marie Dupont, née le… »
Votre ex-conjoint est désigné par son nom. Le divorce ne change rien : s’il est toujours en vie à votre décès, il reçoit le capital, même des années après le divorce, même si vous vous êtes remarié. La clause doit être modifiée manuellement.
✗
Ne se met pas à jour automatiquement : piège fréquent
!
Autre piège : si votre ex-conjoint a accepté la clause bénéficiaire (en signant un document), vous ne pouvez plus la modifier sans son accord. Vérifiez si une acceptation a eu lieu avant toute démarche.
La rente conjoint : comprendre ce qui disparaît et pourquoi
La rente conjoint versée en cas de décès de l’assuré TNS est calculée pour protéger un foyer, pas un ex-conjoint. La logique des assureurs est claire : dès que le lien matrimonial est rompu, la justification économique de la garantie disparaît.
En pratique, cela signifie deux choses concrètes pour vous.
1
Vous perdez une protection que vous payiez
La garantie rente conjoint peut représenter 20 à 40 % de votre cotisation de prévoyance. À partir du divorce, vous la payez sans en bénéficier. Il faut demander à l’assureur de la supprimer et d’ajuster la prime en conséquence.
2
Si vous vous remariez ou vous pacsez, la garantie redémarre
La plupart des contrats permettent de réactiver la rente conjoint sans nouveau questionnaire médical lors d’un remariage ou d’un PACS, à condition de le signaler dans les délais prévus au contrat (souvent 3 mois). Passé ce délai, un nouveau questionnaire médical peut être exigé.
→
Cas particulier du concubinage : si vous vivez en union libre avec un nouveau partenaire, vérifiez si votre contrat permet de le désigner comme bénéficiaire de la rente conjoint. Certains contrats l’autorisent explicitement, d’autres exigent le mariage ou le PACS.
Enfants : ce qui change et ce qui doit être adapté
Le divorce ne remet pas en cause la protection de vos enfants, mais il la complique. Plusieurs points méritent une vérification systématique.
La rente éducation
Si vous avez souscrit une rente éducation pour financer les études de vos enfants en cas de décès, elle est généralement maintenue après le divorce : elle est attachée aux enfants, pas au couple. Mais vérifiez à qui elle est versée : au tuteur légal ? directement à l’enfant à partir d’un certain âge ? Les contrats varient.
Si vous avez la garde alternée, le montant prévu est-il toujours adapté ? Si votre ex-conjoint a la garde principale et que vous décédez, votre rente éducation sera versée via le tuteur légal : qui est potentiellement votre ex-conjoint. Assurez-vous que les montants sont correctement calibrés.
Les enfants de votre nouveau foyer
Si vous vous remettez en couple et avez des enfants avec un nouveau partenaire, votre contrat actuel protège-t-il ces enfants ? Vérifiez si la définition « enfants à charge » dans vos conditions générales inclut les enfants nés d’une nouvelle union ou les enfants de votre nouveau conjoint que vous avez adoptés. Dans le cas contraire, une mise à jour du contrat s’impose.
La pension alimentaire comme variable de calibrage
Si le jugement de divorce vous impose de verser une pension alimentaire, cette charge doit être intégrée dans le calcul de votre besoin de couverture. En cas de décès, qui paiera la pension à votre place ? Votre capital décès doit pouvoir couvrir cette obligation sur la durée restante, souvent jusqu’à la majorité des enfants.
La checklist des 30 jours après le divorce
Le divorce prononcé, vous avez idéalement 30 jours pour faire le point sur votre contrat de prévoyance TNS et prendre les décisions qui s’imposent. Passé ce délai, certaines modifications peuvent nécessiter un nouveau questionnaire médical.
✓
Lire votre clause bénéficiaire actuelle
Formulation générique ou nominative ? Acceptée ou non par le bénéficiaire ? C’est le premier document à retrouver.
✓
Modifier la clause bénéficiaire si nécessaire
Désigner vos enfants, un nouveau partenaire, ou utiliser une formulation générique. L’assureur doit recevoir un avenant signé.
✓
Demander la suppression de la rente conjoint et l’ajustement de la prime
Ne continuez pas à payer pour une garantie qui ne s’applique plus. Contactez votre assureur ou courtier pour ajuster le contrat.
✓
Vérifier les montants de capital décès et d’IJ
Votre situation financière a changé. Charges fixes, pension alimentaire, nouveau loyer : recalibrez votre niveau de couverture en fonction de votre nouvelle réalité.
✓
Vérifier la rente éducation et ses bénéficiaires
Montants adaptés à la garde effective ? Versement prévu au bon tuteur ? Enfants d’un nouveau foyer inclus ou non ?
✓
Faire le point sur votre contrat Madelin
Si vos revenus ou charges ont changé post-divorce, votre plafond de déduction Madelin a peut-être évolué. C’est aussi le moment d’optimiser.
Questions fréquentes
Mon ex-conjoint peut-il encore bénéficier d’une protection après le divorce ? +
En théorie non, sauf si votre clause bénéficiaire le désigne nommément. En pratique, si vous souhaitez maintenir une protection pour votre ex-conjoint : par exemple parce qu’il ou elle a la garde de vos enfants et que votre décès le mettrait en difficulté financière : la bonne solution est la rente éducation, pas la rente conjoint. La rente éducation est attachée aux enfants et peut être versée via le parent gardien sans que cela constitue une protection directe de l’ex-conjoint.
J’ai signé une convention de divorce à l’amiable : est-ce que cela change quelque chose ? +
Non sur le plan des contrats d’assurance. Le type de procédure de divorce (amiable, contentieux, consentement mutuel) n’a pas d’incidence sur le fonctionnement des contrats de prévoyance. C’est la date du jugement définitif ou de l’enregistrement de la convention qui fait foi pour l’assureur.
Je suis pacsé et on se sépare : est-ce différent d’un divorce ? +
Sur le fond, non. La rupture d’un PACS produit les mêmes effets qu’un divorce sur votre contrat de prévoyance : la rente conjoint cesse, la clause bénéficiaire générique « mon partenaire de PACS » ne désigne plus personne. La seule différence est administrative : la rupture d’un PACS est plus simple et rapide qu’un divorce, ce qui signifie que vous pouvez passer plus vite à la mise à jour de votre contrat.
Peut-on intégrer des clauses sur la prévoyance dans la convention de divorce ? +
Oui, et c’est parfois conseillé par les avocats spécialisés en droit de la famille. Une convention peut prévoir par exemple que le parent gardien doit maintenir un certain niveau de capital décès en faveur des enfants, ou que la rente éducation ne peut pas être supprimée sans accord. Ces clauses ont une valeur contractuelle entre les parties, mais elles ne s’imposent pas à l’assureur, qui applique ses propres conditions générales. Il faut donc à la fois intégrer la clause dans la convention ET mettre à jour le contrat d’assurance.
Mon assureur doit-il être informé du divorce ? +
Oui, et dans les délais prévus au contrat : généralement 30 à 90 jours après le jugement définitif. Le non-respect de ce délai peut avoir deux conséquences : vous continuez à payer pour des garanties devenues inutiles, et vous perdez le droit de modifier certaines garanties sans nouveau questionnaire médical. C’est l’assureur ou votre courtier qui doit être informé, pas votre caisse professionnelle (CARMF, CARPIMKO, CIPAV, etc.).
Votre situation a changé
Faites le point sur votre prévoyance après le divorce
Clause bénéficiaire, rente conjoint, capital décès, rente éducation : nos conseillers vérifient votre contrat actuel et vous proposent les ajustements nécessaires. Gratuit, sans engagement.
Revoir mon contrat gratuitement →
Pour aller plus loin
Rente de conjoint
Comprendre le fonctionnement et le montant de la rente conjoint dans un contrat TNS
Rente éducation
Protéger le financement des études de vos enfants en cas de décès
Capital décès
Clause bénéficiaire, montant et fiscalité du capital décès pour les TNS